

I. PHƯƠNG PHÁP VÀ CĂN CỨ TÍNH THUẾ ĐỐI VỚI HỘ KINH DOANH, CÁ NHÂN KINH DOANH.
Các bước thực hiện:
Bước 1: Đăng ký kê khai thuế hộ kinh doanh: Truy cập vào trang Thông tin điện tử của TCT https://canhan.gdt.gov.vn;
Bước 2: Hàng kỳ (tháng/quý): khai mẫu 01/CNKD+PL 01-2/BK-HDKD+mẫu 05/KK-TNCN nếu có khấu trừ thuế TNCN NLD;
Bước 3: Quyết toán thuế TNCN năm: 05/QT-TNCN nếu quyết toán thay NLD.
Bước 4: Khai theo tháng: chậm nhất ngày thứ 20 của tháng tiếp theo tháng phát sinh nghĩa vụ thuế và Khai theo quý: chậm nhất ngày cuối cùng của tháng đầu quý tiếp theo liền kề quý phát sinh nghĩa vụ.
Bước 5: Hộ kinh doanh chi trả thu nhập (doanh nghiệp, tổ chức trả lương) Chậm nhất là ngày 31/3 của năm sau năm tính thuế.
Cá nhân tự quyết toán thuế TNCN : Chậm nhất là ngày 30/4 của năm sau năm tính thuế
Bước 6: Tóm tắt về cách tính toán và tỷ lệ
Các căn cứ pháp lý và tỷ lệ tính toán.
Thông tư 40/2021/TT-BTC hướng dẫn thuế giá trị gia tăng, thuế thu nhập cá nhân và quản lý thuế đối với hộ kinh doanh, cá nhân kinh doanh do Bộ trưởng Bộ Tài chính ban hành.
Văn bản hợp nhất 24/VBHN-BTC năm 2022 hợp nhất Thông tư hướng dẫn thuế giá trị gia tăng, thuế thu nhập cá nhân và quản lý thuế đối với hộ kinh doanh, cá nhân kinh doanh do Bộ trưởng Bộ Tài chính ban hành
Điều 5. Phương pháp tính thuế đối với hộ kinh doanh, cá nhân kinh doanh nộp thuế theo phương pháp kê khai
- Phương pháp kê khai áp dụng đối với hộ kinh doanh, cá nhân kinh doanh quy mô lớn; và hộ kinh doanh, cá nhân kinh doanh chưa đáp ứng quy mô lớn nhưng lựa chọn nộp thuế theo phương pháp kê khai.
- Hộ kinh doanh, cá nhân kinh doanh nộp thuế theo phương pháp kê khai thực hiện khai thuế theo tháng trừ trường hợp hộ kinh doanh, cá nhân kinh doanh mới ra kinh doanh và hộ kinh doanh, cá nhân kinh doanh đáp ứng các tiêu chí khai thuế theo quý và lựa chọn khai thuế theo quý theo quy định tại Điều 9 Nghị định số 126/2020/NĐ-CP ngày 19/10/2020 của Chính phủ.
- Hộ kinh doanh, cá nhân kinh doanh nộp thuế theo phương pháp kê khai nếu xác định doanh thu tính thuế không phù hợp thực tế thì cơ quan thuế thực hiện ấn định doanh thu tính thuế theo quy định tại Điều 50 Luật Quản lý thuế.
- Hộ kinh doanh, cá nhân kinh doanh nộp thuế theo phương pháp kê khai phải thực hiện chế độ kế toán, hóa đơn, chứng từ. Trường hợp hộ kinh doanh, cá nhân kinh doanh trong lĩnh vực, ngành nghề có căn cứ xác định được doanh thu theo xác nhận của cơ quan chức năng thì không phải thực hiện chế độ kế toán.
- Hộ kinh doanh, cá nhân kinh doanh nộp thuế theo phương pháp kê khai không phải quyết toán thuế.
Điều 10. Căn cứ tính thuế
Căn cứ tính thuế đối với hộ kinh doanh, cá nhân kinh doanh là doanh thu tính thuế và tỷ lệ thuế tính trên doanh thu.
1. Doanh thu tính thuế
Doanh thu tính thuế GTGT và doanh thu tính thuế TNCN đối với hộ kinh doanh, cá nhân kinh doanh là doanh thu bao gồm thuế (trường hợp thuộc diện chịu thuế) của toàn bộ tiền bán hàng, tiền gia công, tiền hoa hồng, tiền cung ứng dịch vụ phát sinh trong kỳ tính thuế từ các hoạt động sản xuất, kinh doanh hàng hóa, dịch vụ, bao gồm cả các khoản thưởng, hỗ trợ đạt doanh số, khuyến mại, chiết khấu thương mại, chiết khấu thanh toán, chi hỗ trợ bằng tiền hoặc không bằng tiền; các khoản trợ giá, phụ thu, phụ trội, phí thu thêm được hưởng theo quy định; các khoản bồi thường vi phạm hợp đồng, bồi thường khác (chỉ tính vào doanh thu tính thuế TNCN); doanh thu khác mà hộ kinh doanh, cá nhân kinh doanh được hưởng không phân biệt đã thu được tiền hay chưa thu được tiền.
2. Tỷ lệ thuế tính trên doanh thu
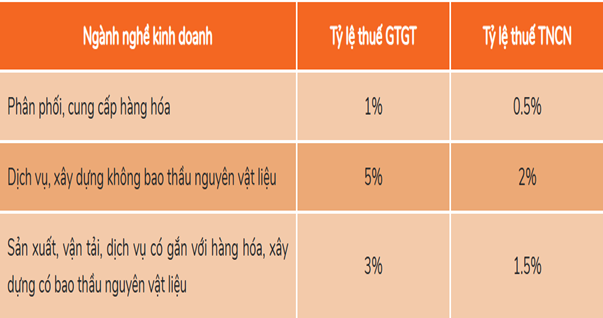
a) Tỷ lệ thuế tính trên doanh thu gồm tỷ lệ thuế GTGT và tỷ lệ thuế TNCN áp dụng chi tiết đối với từng lĩnh vực, ngành nghề theo hướng dẫn tại Phụ lục Iban hành kèm theo Thông tư này.
b) Trường hợp hộ kinh doanh, cá nhân kinh doanh hoạt động nhiều lĩnh vực, ngành nghề thì hộ kinh doanh, cá nhân kinh doanh thực hiện khai và tính thuế theo tỷ lệ thuế tính trên doanh thu áp dụng đối với từng lĩnh vực, ngành nghề. Trường hợp hộ kinh doanh, cá nhân kinh doanh không xác định được doanh thu tính thuế của từng lĩnh vực, ngành nghề hoặc xác định không phù hợp với thực tế kinh doanh thì cơ quan thuế thực hiện ấn định doanh thu tính thuế của từng lĩnh vực, ngành nghề theoquy định của pháp luật về quản lý thuế.
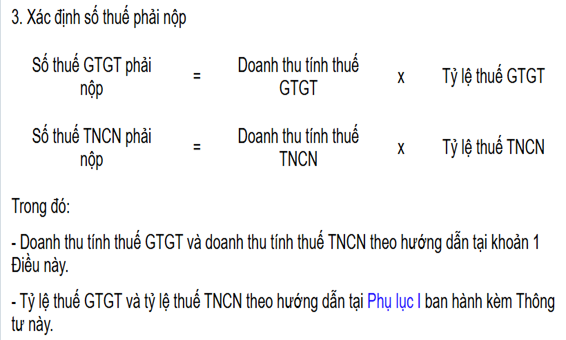
3. Xác định số thuế phải nộp
| Số thuế GTGT phải nộp | = | Doanh thu tính thuế GTGT | x | Tỷ lệ thuế GTGT |
| Số thuế TNCN phải nộp | = | Doanh thu tính thuế TNCN | x | Tỷ lệ thuế TNCN |
Trong đó:
– Doanh thu tính thuế GTGT và doanh thu tính thuế TNCN theo hướng dẫn tại khoản 1 Điều này.
– Tỷ lệ thuế GTGT và tỷ lệ thuế TNCN theo hướng dẫn tại Phụ lục I ban hành kèm Thông tư này.
PHỤ LỤC I
DANH MỤC NGÀNH NGHỀ TÍNH THUẾ GTGT, THUẾ TNCN THEO TỶ LỆ % TRÊN DOANH THU ĐỐI VỚI HỘ KINH DOANH, CÁ NHÂN KINH DOANH
(Ban hành kèm theo Thông tư số 40/2021/TT-BTC ngày 01 tháng 6 năm 2021 của Bộ trưởng Bộ Tài chính)
| STT | Danh mục ngành nghề | Tỷ lệ % tính thuế GTGT | Thuế suất thuế TNCN |
| 1. | Phân phối, cung cấp hàng hóa | ||
| – Hoạt động bán buôn, bán lẻ các loại hàng hóa (trừ giá trị hàng hóa đại lý bán đúng giá hưởng hoa hồng);
– Khoản thưởng, hỗ trợ đạt doanh số, khuyến mại, chiết khấu thương mại, chiết khấu thanh toán, chi hỗ trợ bằng tiền hoặc không bằng tiền cho hộ khoán; |
1% | 0,5% | |
| – Hoạt động phân phối, cung cấp hàng hóa không chịu thuế GTGT, không phải khai thuế GTGT, thuộc diện chịu thuế GTGT 0% theo pháp luật về thuế GTGT;
– Hoạt động hợp tác kinh doanh với tổ chức thuộc nhóm ngành nghề này mà tổ chức có trách nhiệm khai thuế GTGT đối với toàn bộ doanh thu của hoạt động hợp tác kinh doanh theo quy định; – Khoản thưởng, hỗ trợ đạt doanh số, khuyến mại, chiết khấu thương mại, chiết khấu thanh toán, chi hỗ trợ bằng tiền hoặc không bằng tiền cho hộ khoán gắn với mua hàng hóa, dịch vụ thuộc đối tượng không chịu thuế GTGT, không phải khai thuế GTGT, thuộc diện chịu thuế GTGT 0% theo pháp luật về thuế GTGT; – Khoản bồi thường vi phạm hợp đồng, bồi thường khác. |
– | 0,5% | |
| 2. | Dịch vụ, xây dựng không bao thầu nguyên vật liệu | ||
| – Dịch vụ lưu trú gồm: Hoạt động cung cấp cơ sở lưu trú ngắn hạn cho khách du lịch, khách vãng lai khác; hoạt động cung cấp cơ sở lưu trú dài hạn không phải là căn hộ cho sinh viên, công nhân và những đối tượng tương tự; hoạt động cung cấp cơ sở lưu trú cùng dịch vụ ăn uống hoặc các phương tiện giải trí;
– Dịch vụ bốc xếp hàng hóa và hoạt động dịch vụ hỗ trợ khác liên quan đến vận tải như kinh doanh bến bãi, bán vé, trông giữ phương tiện; – Dịch vụ bưu chính, chuyển phát thư tín và bưu kiện; – Dịch vụ môi giới, đấu giá và hoa hồng đại lý; – Dịch vụ tư vấn pháp luật, tư vấn tài chính, kế toán, kiểm toán; dịch vụ làm thủ tục hành chính thuế, hải quan; – Dịch vụ xử lý dữ liệu, cho thuê cổng thông tin, thiết bị công nghệ thông tin, viễn thông; quảng cáo trên sản phẩm, dịch vụ nội dung thông tin số; – Dịch vụ hỗ trợ văn phòng và các dịch vụ hỗ trợ kinh doanh khác; – Dịch vụ tắm hơi, massage, karaoke, vũ trường, bi-a, internet, game; – Dịch vụ may đo, giặt là; cắt tóc, làm đầu, gội đầu; – Dịch vụ sửa chữa khác bao gồm: sửa chữa máy vi tính và các đồ dùng gia đình; – Dịch vụ tư vấn, thiết kế, giám sát thi công xây dựng cơ bản; – Các dịch vụ khác thuộc đối tượng tính thuế GTGT theo phương pháp khấu trừ với mức thuế suất thuế GTGT 10%; – Xây dựng, lắp đặt không bao thầu nguyên vật liệu (bao gồm cả lắp đặt máy móc, thiết bị công nghiệp); |
5% | 2% | |
| – Hoạt động cung cấp dịch vụ không chịu thuế GTGT, không phải khai thuế GTGT, thuộc diện chịu thuế GTGT 0% theo pháp luật về thuế GTGT;
– Hoạt động hợp tác kinh doanh với tổ chức thuộc nhóm ngành nghề này mà tổ chức có trách nhiệm khai thuế GTGT đối với toàn bộ doanh thu của hoạt động hợp tác kinh doanh theo quy định; – Khoản bồi thường vi phạm hợp đồng, bồi thường khác; |
– | 2% | |
| – Cho thuê tài sản gồm:
+ Cho thuê nhà, đất, cửa hàng, nhà xưởng, kho bãi trừ dịch vụ lưu trú; + Cho thuê phương tiện vận tải, máy móc thiết bị không kèm theo người điều khiển; + Cho thuê tài sản khác không kèm theo dịch vụ; |
5% | 5% | |
| – Làm đại lý xổ số, đại lý bảo hiểm, bán hàng đa cấp;
– Khoản bồi thường vi phạm hợp đồng, bồi thường khác. |
– | 5% | |
| 3. | Sản xuất, vận tải, dịch vụ có gắn với hàng hóa, xây dựng có bao thầu nguyên vật liệu | ||
| – Sản xuất, gia công, chế biến sản phẩm hàng hóa;
– Khai thác, chế biến khoáng sản; – Vận tải hàng hóa, vận tải hành khách; – Dịch vụ kèm theo bán hàng hóa như dịch vụ đào tạo, bảo dưỡng, chuyển giao công nghệ kèm theo bán sản phẩm; – Dịch vụ ăn uống; – Dịch vụ sửa chữa và bảo dưỡng máy móc thiết bị, phương tiện vận tải, ô tô, mô tô, xe máy và xe có động cơ khác; – Xây dựng, lắp đặt có bao thầu nguyên vật liệu (bao gồm cả lắp đặt máy móc, thiết bị công nghiệp); – Hoạt động khác thuộc đối tượng tính thuế GTGT theo phương pháp khấu trừ với mức thuế suất thuế GTGT 10%; |
3% | 1,5% | |
| – Hoạt động không chịu thuế GTGT, không phải khai thuế GTGT, thuộc diện chịu thuế GTGT 0% theo pháp luật về thuế GTGT;
– Hoạt động hợp tác kinh doanh với tổ chức thuộc nhóm ngành nghề này mà tổ chức có trách nhiệm khai thuế GTGT đối với toàn bộ doanh thu của hoạt động hợp tác kinh doanh theo quy định. |
– | 1,5% | |
| 4. | Hoạt động kinh doanh khác | ||
| – Hoạt động sản xuất các sản phẩm thuộc đối tượng tính thuế GTGT theo phương pháp khấu trừ với mức thuế suất thuế GTGT 5%; | 2% | 1% | |
| – Hoạt động cung cấp các dịch vụ thuộc đối tượng tính thuế GTGT theo phương pháp khấu trừ với mức thuế suất thuế GTGT 5%; | |||
| – Hoạt động khác chưa được liệt kê ở các nhóm 1, 2, 3 nêu trên; |
II. QUY ĐỊNH VỀ SỔ SÁCH KẾ TOÁN HKD
Thông tư 88/2021/TT-BTC hướng dẫn chế độ kế toán cho các hộ kinh doanh, cá nhân kinh doanh do Bộ trưởng Bộ Tài chính ban hành
Điều 4. Chứng từ kế toán
- Nội dung chứng từ kế toán, việc lập, lưu trữ và ký chứng từ kế toán của hộ kinh doanh, cá nhân kinh doanh được vận dụng theo quy định tại Điều 16, Điều 18, Điều 19 Luật Kế toánvà thực hiện theo hướng dẫn cụ thể tại Phụ lục 1 “Biểu mẫu và phương pháp lập chứng từ kế toán” ban hành kèm theo Thông tư này.
- Hộ kinh doanh, cá nhân kinh doanh được vận dụng các quy định tại Điều 17, Điều 18 Luật Kế toánvề việc lập và lưu trữ chứng từ kế toán dưới dạng điện tử để thực hiện cho phù hợp với đặc điểm hoạt động sản xuất kinh doanh của hộ kinh doanh, cá nhân kinh doanh.
- Nội dung, hình thức hóa đơn, trình tự lập, quản lý và sử dụng hóa đơn (kể cả hóa đơn điện tử) thực hiện theo quy định của pháp luật về thuế.
- Hộ kinh doanh, cá nhân kinh doanh áp dụng chứng từ kế toán theo danh mục sau đây:
| STT | Tên chứng từ | Ký hiệu |
| I | Các chứng từ quy định tại Thông tư này | |
| 1 | Phiếu thu | Mẫu số 01-TT |
| 2 | Phiếu chi | Mẫu số 02-TT |
| 3 | Phiếu nhập kho | Mẫu số 03-VT |
| 4 | Phiếu xuất kho | Mẫu số 04-VT |
| 5 | Bảng thanh toán tiền lương và các khoản thu nhập của người lao động | Mẫu số 05-LĐTL |
| II | Các chứng từ quy định theo pháp luật khác | |
| 1 | Hóa đơn | |
| 2 | Giấy nộp tiền vào NSNN | |
| 3 | Giấy báo Nợ, Giấy báo Có của ngân hàng | |
| 4 | Ủy nhiệm chi |
Mục đích sử dụng, biểu mẫu, nội dung và phương pháp lập các chứng từ kế toán quy định tại Thông tư này được thực hiện theo hướng dẫn cụ thể tại Phụ lục 1 “Biểu mẫu và phương pháp lập chứng từ kế toán” ban hành kèm theo Thông tư này.
Điều 5. Sổ kế toán
- Nội dung sổ kế toán, việc mở sổ, ghi sổ, khóa sổ và lưu trữ sổ kế toán của hộ kinh doanh, cá nhân kinh doanh được vận dụng theo quy định tại Điều 24, Điều 25, Điều 26 Luật Kế toánvà thực hiện theo hướng dẫn cụ thể tại Phụ lục 2 “Biểu mẫu và phương pháp ghi sổ kế toán” ban hành kèm theo Thông tư này.
- Hộ kinh doanh, cá nhân kinh doanh được vận dụng các quy định về việc mở sổ, ghi sổ, khóa sổ và lưu trữ sổ kế toán trên phương tiện điện tử theo quy định tại Điều 26 Luật Kế toánđể thực hiện cho phù hợp với đặc điểm hoạt động sản xuất kinh doanh của hộ kinh doanh, cá nhân kinh doanh.
- Hộ kinh doanh, cá nhân kinh doanh được vận dụng các quy định về việc sửa chữa sổ kế toán tại Điều 27 Luật Kế toánđể thực hiện cho phù hợp với đặc điểm hoạt động sản xuất kinh doanh của hộ kinh doanh, cá nhân kinh doanh.
- Hộ kinh doanh, cá nhân kinh doanh sử dụng các sổ kế toán theo danh mục sau đây:
| STT | Tên sổ kế toán | Ký hiệu |
| 1 | Sổ chi tiết doanh thu bán hàng hóa, dịch vụ | Mẫu số S1- HKD |
| 2 | Sổ chi tiết vật liệu, dụng cụ, sản phẩm, hàng hóa | Mẫu số S2-HKD |
| 3 | Sổ chi phí sản xuất, kinh doanh | Mẫu số S3-HKD |
| 4 | Sổ theo dõi tình hình thực hiện nghĩa vụ thuế với NSNN | Mẫu số S4-HKD |
| 5 | Sổ theo dõi tình hình thanh toán tiền lương và các khoản nộp theo lương của người lao động | Mẫu số S5-HKD |
| 6 | Sổ quỹ tiền mặt | Mẫu số S6-HKD |
| 7 | Sổ tiền gửi ngân hàng | Mẫu số S7-HKD |
Mục đích sử dụng, biểu mẫu và phương pháp ghi sổ kế toán được hướng dẫn tại Phụ lục 2 “Biểu mẫu và phương pháp ghi sổ kế toán” ban hành kèm theo Thông tư này. Trường hợp hộ kinh doanh, cá nhân kinh doanh có nhiều địa điểm kinh doanh khác nhau thì hộ kinh doanh, cá nhân kinh doanh phải mở sổ kế toán để theo dõi chi tiết theo từng địa điểm kinh doanh.
Điều 6. Xác định doanh thu, chi phí, nghĩa vụ thuế
Việc xác định doanh thu, chi phí, nghĩa vụ thuế đối với từng lĩnh vực, ngành nghề kinh doanh của các hộ kinh doanh, cá nhân kinh doanh được thực hiện theo quy định của pháp luật về thuế.
III. HÓA ĐƠN ĐỐI VỚI HỘ KINH DOANH
1. Tóm tắt áp dụng
– Hộ kinh doanh, cá nhân kinh doanh nộp thuế theo phương pháp kê khai phải sử dụng hóa đơn điện tử;
– Hộ Kinh doanh không thuộc trường hợp sử dụng hóa đơn GTGT, như vậy HKD sẽ sử dụng hóa đơn bán hàng;
– Từ 1/6/2025 Các HKD có Doanh thu từ 1 tỷ đồng trở lên phải Sử dụng hóa đơn điện tử khởi tạo từ máy tính tiền kết nối chuyển dữ liệu điện tử với cơ quan thuế.
2. Căn cứ pháp lý
Nghị định 123/2020/NĐ-CP quy định về hóa đơn, chứng từ
Điều 8. Loại hóa đơn
Hóa đơn quy định tại Nghị định này gồm các loại sau:
1. Hóa đơn giá trị gia tăng là hóa đơn dành cho các tổ chức khai thuế giá trị gia tăng theo phương pháp khấu trừ sử dụng cho các hoạt động:
a) Bán hàng hóa, cung cấp dịch vụ trong nội địa;
b) Hoạt động vận tải quốc tế;
c) Xuất vào khu phi thuế quan và các trường hợp được coi như xuất khẩu;
d) Xuất khẩu hàng hóa, cung cấp dịch vụ ra nước ngoài.
2. Hóa đơn bán hàng là hóa đơn dành cho các tổ chức, cá nhân như sau:
a) Tổ chức, cá nhân khai, tính thuế giá trị gia tăng theo phương pháp trực tiếp sử dụng cho các hoạt động:
– Bán hàng hóa, cung cấp dịch vụ trong nội địa;
– Hoạt động vận tải quốc tế;
– Xuất vào khu phi thuế quan và các trường hợp được coi như xuất khẩu;
– Xuất khẩu hàng hóa, cung cấp dịch vụ ra nước ngoài.
Thông tư 78/2021/TT-BTC hướng dẫn thực hiện Luật Quản lý thuế, Nghị định 123/2020/NĐ-CP quy định về hóa đơn, chứng từ do Bộ trưởng Bộ Tài chính ban hành
Điều 6. Áp dụng hóa đơn điện tử đối với một số trường hợp khác
2. Hộ kinh doanh, cá nhân kinh doanh sử dụng hóa đơn điện tử bao gồm:
a) Hộ kinh doanh, cá nhân kinh doanh nộp thuế theo phương pháp kê khai phải sử dụng hóa đơn điện tử;
Điều 11. Hiệu lực thi hành
- Thông tư này có hiệu lực thi hành kể từ ngày 01 tháng 7 năm 2022, khuyến khích cơ quan, tổ chức, cá nhân đáp ứng điều kiện về hạ tầng công nghệ thông tin áp dụng quy định về hóa đơn, chứng từ điện tử theo hướng dẫn tại Thông tư này và của Nghị định số 123/2020/NĐ-CP trước ngày 01 tháng 7 năm 2022.
- Hóa đơn điện tử áp dụng đối với hộ kinh doanh, cá nhân kinh doanh kể từ ngày 01 tháng 7 năm 2022. Riêng trường hợp quy định tại khoản 1 Điều 14 Nghị định số 123/2020/NĐ-CP không thực hiện giao dịch với cơ quan thuế bằng phương tiện điện tử, không có hạ tầng công nghệ thông tin, không có hệ thống phần mềm kế toán, không có phần mềm lập hóa đơn điện tử để sử dụng hóa đơn điện tử và để truyền dữ liệu điện tử đến người mua và đến cơ quan thuế thì sử dụng hóa đơn giấy của cơ quan thuế trong thời gian tối đa 12 tháng, đồng thời cơ quan thuế có giải pháp chuyển đổi dần sang áp dụng hóa đơn điện tử. Thời gian tối đa 12 tháng được tính một lần kể từ ngày 01 tháng 7 năm 2022 đối với hộ kinh doanh, cá nhân kinh doanh đang hoạt động từ trước 01 tháng 7 năm 2022; hoặc kể từ thời điểm đăng ký bắt đầu sử dụng hóa đơn đối với hộ kinh doanh, cá nhân kinh doanh mới thành lập từ ngày 01 tháng 7 năm 2022.
Nghị định 70/2025/NĐ-CP
Điều 1 Nghị định 70/2025/NĐ-CP quy định từ 1/6/2025 Các HKD có doanh thu từ 1 tỷ đồng trở lên phải Sử dụng hóa đơn điện tử khởi tạo từ máy tính tiền kết nối chuyển dữ liệu điện tử với cơ quan thuế.
IV. BẢO HIỂM XÃ HỘI BẮT BUỘC ĐỐI VỚI CHỦ HỘ KINH DOANH
1. Từ 01/7/2025: Chủ hộ kinh doanh bắt buộc tham gia BHXH
- Theo Luật BHXH 2024, từ ngày 01/7/2025, chủ hộ kinh doanh có đăng ký kinh doanh chính thức thuộc đối tượng tham gia bảo hiểm xã hội bắt buộc.
- Căn cứ: Điểm m khoản 1 Điều 2 Luật BHXH 2024
m) Chủ hộ kinh doanh của hộ kinh doanh có đăng ký kinh doanh tham gia theo quy định của Chính phủ;
2. Mức đóng BHXH bắt buộc của chủ hộ kinh doanh (từ 01/7/2025):
- Chủ hộ kinh doanh có đăng ký kinh doanh thuộc đối tượng phải tham gia BHXH bắt buộc.
- Mức đóng hàng tháng:
- 3% tiền lương → đóng vào quỹ ốm đau và thai sản.
- 22% tiền lương → đóng vào quỹ hưu trí và tử tuất.
- Tổng cộng: 25% tiền lương làm căn cứ đóng BHXH bắt buộc.
Căn cứ pháp lý: điểm a khoản 4 Điều 33 Luật Bảo hiểm xã hội 2024.
4. Mức đóng, phương thức và thời hạn đóng của đối tượng quy định điểm m và điểm n khoản 1 Điều 2 của Luật nàyđược quy định như sau:
a) Mức đóng hằng tháng bằng 3% tiền lương làm căn cứ đóng bảo hiểm xã hội bắt buộc vào quỹ ốm đau và thai sản, 22% tiền lương làm căn cứ đóng bảo hiểm xã hội bắt buộc vào quỹ hưu trí và tử tuất;
3. Mức tiền lương làm căn cứ đóng BHXH bắt buộc của chủ hộ kinh doanh (từ 01/7/2025):
- Chủ hộ kinh doanh được lựa chọn mức tiền lương làm căn cứ đóng BHXH bắt buộc.
- Mức tối thiểu: bằng mức tham chiếu (mức lương cơ sở).
- Mức tối đa: không vượt quá 20 lần mức tham chiếu tại thời điểm đóng.
- Theo quy định hiện hành, từ 01/7/2025 mức tham chiếu = 2.340.000 đồng.
Như vậy, tiền lương tối thiểu làm căn cứ đóng BHXH bắt buộc của chủ hộ kinh doanh từ 01/7/2025 là 2.340.000 đồng/tháng.
Căn cứ pháp lý: điểm d khoản 1 Điều 31 Luật Bảo hiểm xã hội 2024.
d) Đối tượng quy định tại các điểm g, h, m và n khoản 1 Điều 2 của Luật nàyđược lựa chọn tiền lương làm căn cứ đóng bảo hiểm xã hội bắt buộc nhưng thấp nhất bằng mức tham chiếu và cao nhất bằng 20 lần mức tham chiếu tại thời điểm đóng.
Sau ít nhất 12 tháng thực hiện đóng bảo hiểm xã hội theo tiền lương làm căn cứ đóng bảo hiểm xã hội đã lựa chọn thì người lao động được lựa chọn lại tiền lương làm căn cứ đóng bảo hiểm xã hội;
Khoản 2 Điều 3 Nghị định 73/2024/NĐ-CP ngày 30/06/2024
Điều 3. Mức lương cơ sở
2. Từ ngày 01 tháng 7 năm 2024, mức lương cơ sở là 2.340.000 đồng/tháng.


